快手2021年二季度财报解读 收入达191.39亿元背后的增长逻辑
2021年二季度,快手交出了一份备受关注的成绩单:总收入达到191.39亿元,同比增长显著。这一数字不仅超出市场预期,也反映出短视频平台在商业化层面的持续深耕。
从收入结构来看,线上营销服务依然是快手增长的核心引擎。随着品牌广告主对短视频流量价值的认可度提升,快手在广告产品矩阵和投放效率上不断优化,推动营销收入占比进一步提高。与此直播打赏业务保持稳健,电商业务则展现出强劲的成长性,交易总额和货币化率均有提升。
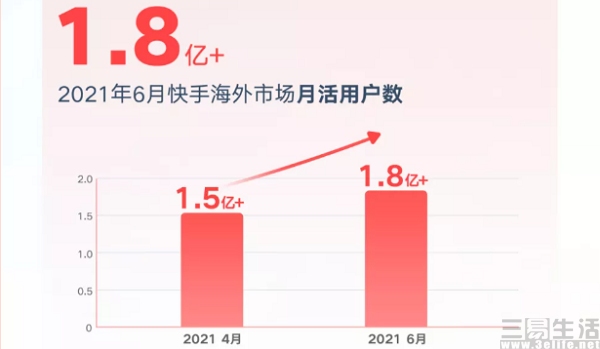
用户层面,快手在二季度继续巩固其社区生态。DAU和MAU保持增长态势,用户粘性维持在较高水平。平台通过丰富的内容供给和社交互动机制,增强了普通用户的参与感,也为商业变现提供了更厚实的流量基础。
值得注意的是,快手在成本与费用端依然面临投入压力。由于在电商、海外业务及技术研发上的持续加码,经营亏损有所扩大。但从中长期视角看,这些投入有助于构建更完整的商业闭环,尤其是在直播电商基础设施和品牌商户服务能力上形成差异化壁垒。
快手2021年二季度财报呈现出一条清晰的主线:收入规模稳步扩张,商业化效率逐步提升,而战略性亏损则为未来增长蓄力。在短视频行业竞争日趋激烈的背景下,快手能否在保持社区温度的进一步提升变现效率,将是后续关注的重点。
如若转载,请注明出处:http://www.cyjfyjf.com/product/38.html
更新时间:2026-11-03 07:18:29